多元业务协同下的经营边界与合规要点 零售、珠宝制造、金银销售、回收修理及电子产品销售的信息咨询框架
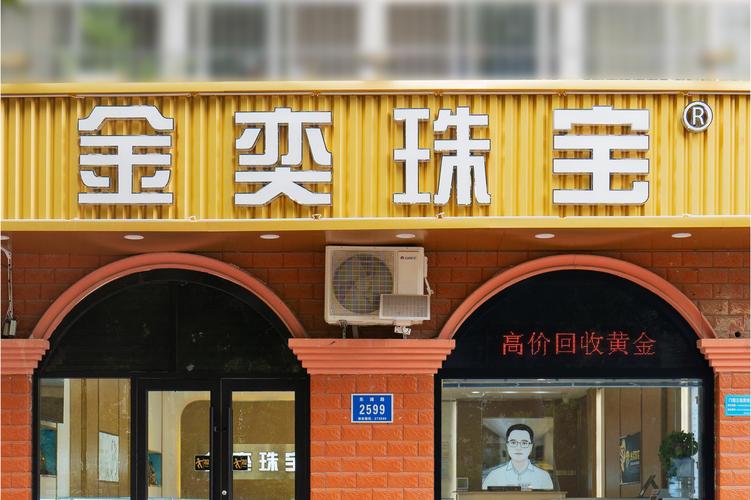
随着消费市场细分与跨界经营日益普遍,企业往往在同一主体下同时布局零售、珠宝首饰制造、金银制品销售、珠宝首饰回收修理服务以及电子产品销售等业务。此类组合既包含商品流通环节,又涉及生产加工、贵金属管制和逆向服务,还可能与电子产品这一特殊监管品类交叉。文章从业务定位、信息咨询要点、合规衔接与风险隔离四个维度展开,提供一套结构化的分析框架。
一、业务模块的功能定位与相互关系
零售是面向终端消费者的窗口,承担品牌展示、客流转化和售后服务功能。珠宝首饰制造属于生产加工环节,涉及原料采购、设计打样、镶嵌加工和成品检验,其产出既可供自身零售渠道,也可对外批发。金银制品销售因涉及贵金属,通常与制造和零售形成前后衔接:部分金银制品由内部制造供应,部分通过外部采购补充。珠宝首饰回收修理服务具有双向属性——回收是旧料回流与价值再发现,修理是售后维保与客户关系维护;回收所得贵金属或旧饰可进入再加工或再销售环节,从而形成“销售—回收—修理—再制造”的闭环。电子产品销售则可能是独立品类延伸,也可能与珠宝零售形成场景互补(如智能穿戴与饰品的搭配销售),但其在准入、认证、三包和售后方面有独立要求。
二、各业务模块的信息咨询要点
- 零售业务:关注经营场所与商业模式(线上/线下、自营/联营)、商品定价与促销合规、消费者权益保护、退换货规则、广告宣传用语、会员与预付卡管理、数据与隐私保护。若涉及贵金属饰品零售,需重点关注计量、标识与质量证明。
- 珠宝首饰制造:关注生产场所与工艺路线、原料来源与追溯、外协加工管理、质量检验与标准执行、环保与安全生产要求、知识产权(款式设计)保护。定制加工与来料加工模式还需明确权责与损耗约定。
- 金银制品销售:因金银的特殊性,需关注产品标识、成色与计量、进货台账与来源证明、反洗钱与可疑交易报告义务、大额交易管理,以及线上线下销售的信息公示要求。以旧换新、金价挂钩计价等模式应明确规则与披露。
- 珠宝首饰回收修理服务:回收端应关注旧料来源审查、登记与凭证留存、贵金属检测与计价方式、消费者知情同意;修理端应关注维修资质与工艺能力、配件质量、维修合同与保价约定、遗失损坏赔偿规则。回收与修理结合时,需防止“回收—翻新—再销售”环节的质量与标识风险。
- 电子产品销售:关注产品准入与认证(如强制性认证)、进网许可(如涉及通信功能)、进货查验与台账、三包与售后、电池与配件安全、广告与参数标注真实性、以旧换新与回收处理的合规衔接。若经营智能穿戴等含贵金属外观件产品,还需处理“电子产品”与“饰品”的双重属性问题。
三、跨业务合规衔接与内部管理
多元业务并存时,首要任务是明确各业务线的经营主体、许可资质与责任边界,避免超范围经营或以一证覆盖多类业务。合同与票据管理应区分销售、加工、回收、修理和电子产品销售,做到品名、规格、价格、数量、来源与去向可追溯。质量与计量管理需统一标准又分类施策:珠宝与金银侧重成色、标识与计量;电子产品侧重认证、参数与三包。回收环节应建立来源审查和台账制度,修理环节应建立接件、检测、维修、交付的闭环记录。宣传与信息披露应避免将不同业务的承诺混同,特别是贵金属计价、回收折价、电子产品保修等易引发争议的事项,应以书面规则向消费者明示。
四、主要风险与信息咨询建议
常见风险包括:业务混同导致责任不清;贵金属来源与计量争议;回收旧料来源不明或权属纠纷;修理损坏赔偿标准缺失;电子产品认证不全或售后承诺无法兑现;线上线下规则不一致引发投诉;广告与价格表述不当。建议在信息咨询阶段完成业务清单与资质图谱、合同与票据模板审查、回收与修理操作规范、电子产品准入与售后核查、消费者权益与广告合规培训,并建立跨业务的风险隔离与内部审计机制。对于边界模糊的业务(如贵金属外观的电子产品、旧饰翻新再销售),应预留专项法律与合规评估空间。
综上,零售、珠宝首饰制造、金银制品销售、珠宝首饰回收修理服务与电子产品销售的组合经营,核心在于以业务清单为基础厘清资质与责任,以台账和合同实现过程可追溯,以分类标准管理质量、计量与售后,以信息披露和内部制度降低跨界经营的合规摩擦。信息咨询的价值在于帮助企业把“能做什么、怎么做、由谁做、如何证明”四个问题前置回答,从而在多元业务协同中保持经营安全与消费者信任。
如若转载,请注明出处:http://www.registerfa.com/product/28.html
更新时间:2026-11-09 12:34:13